Le Cas 10 de l’IRSA : Le choc arrière et ses variantes
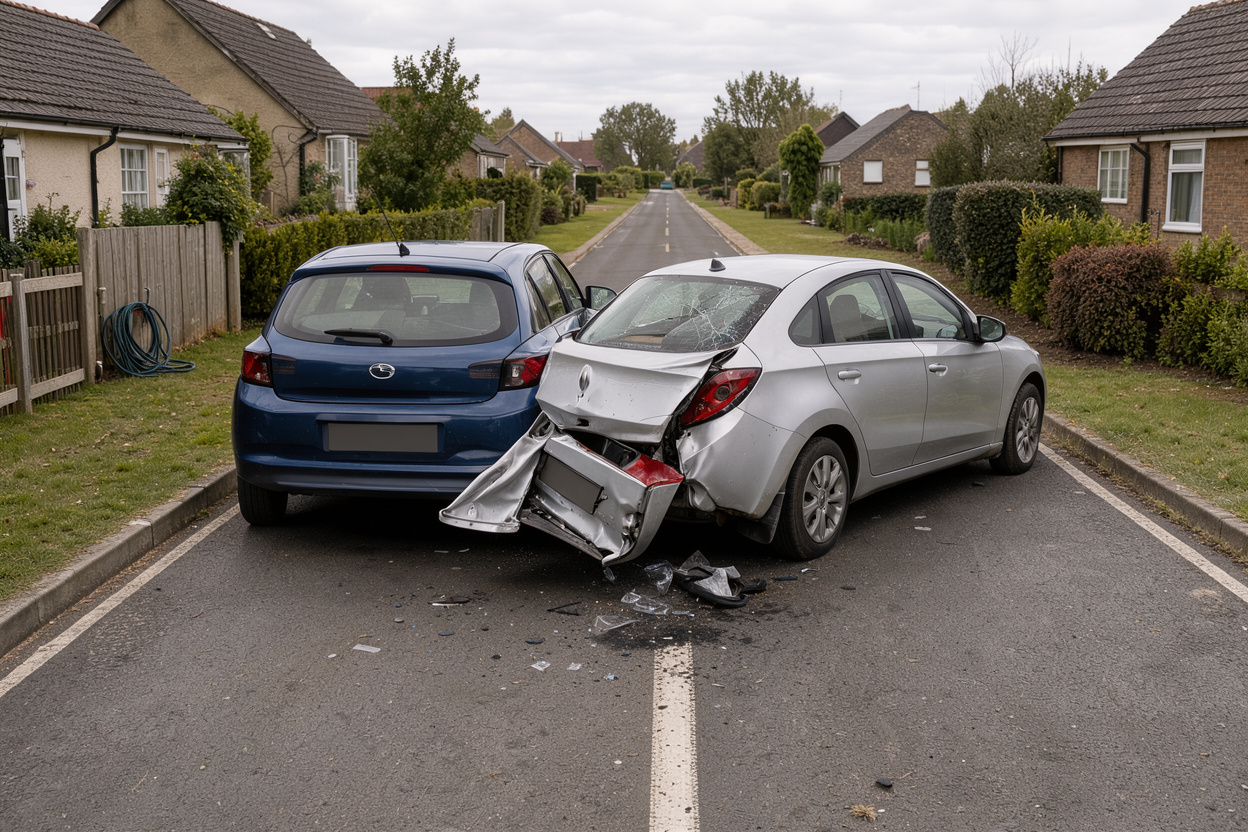
Lorsqu’un véhicule en heurte un autre par l’arrière, alors que les deux roulaient dans le même sens sur la même file, le barème de la convention IRSA applique son Cas 10 : la responsabilité est attribuée en totalité au véhicule qui se trouve à l’arrière. Cette clé de répartition sert uniquement aux assureurs, pour régler entre eux le recours après l’indemnisation de leurs assurés. Elle ne tranche pas, à elle seule, la responsabilité au sens du droit commun, et elle ne fait pas disparaître les situations particulières : freinage brusque, chocs en chaîne, changement de file ou choc latéral. Cet article détaille ce que couvre exactement le Cas 10, ce qui le fait basculer vers un autre cas et ce qu’un automobiliste peut faire quand la situation ne correspond pas au schéma.
À retenir
– Le Cas 10 vise deux véhicules qui se suivent, dans le même sens, sur la même file : le véhicule arrière supporte 100 % de la responsabilité conventionnelle.
– Un simple point de choc à l’arrière du premier véhicule ne suffit pas à établir ce cas : les véhicules doivent être dans le prolongement l’un de l’autre.
– Le barème n’est pas opposable à l’assuré : il ne joue qu’entre assureurs, et le droit commun reste applicable en cas de litige.
– Le Code de la route impose au second véhicule une distance de sécurité suffisante, d’au moins l’équivalent de deux secondes de trajet.
Ce que dit le Cas 10 en une phrase
Le Cas 10 correspond à la situation la plus intuitive de l’accident automobile : deux véhicules circulent l’un derrière l’autre, dans le même sens et sur la même file, et celui qui suit percute celui qui précède. Dans le barème de la convention IRSA (convention d’indemnisation directe de l’assuré et de recours entre sociétés d’assurance automobile), cette configuration est associée à une répartition de 0 % pour le véhicule de devant et de 100 % pour le véhicule de derrière, comme le rappelle la présentation du Cas 10 par Index Assurance, mise à jour en septembre 2024.
Il faut bien comprendre à quoi sert cette répartition. La convention IRSA concerne l’indemnisation des dommages matériels. Selon la page de France Assureurs consacrée au constat amiable et à l’indemnisation, elle permet aux assurés d’être indemnisés plus rapidement par leur propre assureur, celui-ci se retournant ensuite contre l’assureur adverse. Le pourcentage du Cas 10 détermine donc qui, in fine, supporte la charge du sinistre entre les deux compagnies. Pour le conducteur tamponné, cela signifie en pratique que son assureur l’indemnise directement, sans qu’il ait à courir après l’assureur de l’autre conducteur, sous réserve des garanties et franchises prévues par son contrat.
Les conditions pour que le Cas 10 s’applique
Le barème repose sur des critères objectifs, principalement la position des véhicules sur la chaussée et les points de choc. Pour que le Cas 10 soit retenu, plusieurs éléments doivent être réunis.
Les véhicules doivent d’abord circuler dans le même sens. Ils doivent ensuite se trouver sur la même file, dans le prolongement l’un de l’autre : l’un derrière l’autre, sans décalage latéral marqué. Enfin, aucun des deux ne doit avoir signalé ou entamé une manœuvre de changement de file ou de dépassement. La page d’Index Assurance sur le Cas 10 précise à ce titre que le seul fait d’avoir un point de choc situé à l’arrière du premier véhicule ne suffit pas à établir le cas : c’est l’ensemble de la configuration qui compte.
Un conducteur qui se rabat devant un autre et se fait heurter à l’arrière n’est pas dans la même situation que celui qui est à l’arrêt derrière une voiture et se fait percuter. Dans le premier cas, le barème dispose d’autres schémas, ceux des changements de file, qui n’aboutissent pas à la même répartition. Le barème de la convention IRSA présenté par Index Assurance (dernière mise à jour indiquée en mai 2022) range d’ailleurs ces situations dans une famille distincte, celle des véhicules circulant dans le même sens mais sur des files différentes, avec notamment les cas 13, 15 et 17.
Le constat amiable et le point de choc : là où tout se joue
Dans la pratique, l’attribution du Cas 10 dépend très largement de ce qui est écrit et dessiné sur le constat amiable. Les assureurs ne sont pas sur les lieux : ils reconstituent la situation à partir des cases cochées, du croquis et de l’indication du point de choc initial. Selon Index Assurance, l’emplacement du point de choc reporté sur le constat prime sur celui qui pourrait figurer dans un rapport d’expertise, et il ne doit pas être latéral pour que le cas s’applique.
Cette règle a une conséquence directe : une erreur sur le constat peut transformer un accident de Cas 10 en une situation totalement différente, ou l’inverse. Le conducteur qui coche la case correspondant au fait de heurter à l’arrière, en roulant dans le même sens et sur la même file, reconnaît de fait la situation qui conduit à la responsabilité totale du véhicule arrière. Le constat signé, dans sa partie commune, peut d’ailleurs être opposé à ceux qui l’ont signé, rappelle France Assureurs. Il est donc préférable de vérifier chaque case avant de signer, de faire préciser le point de choc et, si nécessaire, de mentionner des observations qui décrivent fidèlement la manœuvre effectuée par l’autre conducteur.
Le rôle exact de ces indications est détaillé dans l’importance des points de choc sur le constat. Le constat peut aussi être établi sur smartphone : l’application e-constat auto de France Assureurs est gratuite et a la même valeur juridique que le constat papier, pour les accidents entre deux véhicules avec dommages matériels seulement. Le constat doit être envoyé à l’assureur dans les cinq jours ouvrés suivant l’accident, d’après la page de France Assureurs, et il doit correspondre à ce qui s’est réellement produit, car il servira de base à la qualification du cas.
Choc arrière et distance de sécurité : ce que dit le Code de la route
Le raisonnement du Cas 10 n’est pas arbitraire : il s’appuie sur une règle de conduite. L’article R412-12 du Code de la route prévoit que, lorsque deux véhicules se suivent, le conducteur du second doit maintenir une distance de sécurité suffisante pour pouvoir éviter une collision en cas de ralentissement brusque ou d’arrêt subit du véhicule qui précède. Cette distance est d’autant plus grande que la vitesse est élevée et correspond à la distance parcourue par le véhicule pendant un délai d’au moins deux secondes. Hors agglomération, les véhicules ou ensembles de véhicules de plus de 3,5 tonnes de poids total autorisé, ou de plus de 7 mètres de long, doivent garder au moins 50 mètres entre eux lorsqu’ils se suivent à la même vitesse. Ces dispositions figurent sur la page Légifrance de l’article R412-12, dans sa version en vigueur depuis juin 2025.
L’idée sous-jacente est simple : celui qui suit est en principe le mieux placé pour anticiper. Si le véhicule de devant freine, même fortement, le conducteur suiveur doit avoir gardé une marge suffisante pour s’arrêter. Le barème IRSA traduit cette logique en une clé unique et prévisible, qui évite aux assureurs de rouvrir la discussion sur chaque freinage. La sanction routière prévue pour le non-respect de cette règle et le recours conventionnel sont deux mécanismes indépendants.
Les variantes du choc arrière
Le titre « Cas 10 et ses variantes » recouvre des situations où la ressemblance avec le schéma de base est trompeuse. Plusieurs configurations reviennent régulièrement.
Le freinage brusque du véhicule de devant
C’est la variante qui suscite le plus de contestations. Le conducteur arrière soutient que celui de devant a freiné sans raison, parfois en pleine circulation fluide. Sur le plan du barème, cet argument n’a en principe pas d’effet : la convention ne tient compte que des éléments objectifs de position et de choc, et écarte les éléments plus subjectifs qui pourraient influencer la responsabilité. La règle sur la distance de sécurité vise précisément le freinage brusque, puisqu’elle impose de pouvoir réagir à un ralentissement brusque. La contestation doit donc passer par d’autres voies que le barème lui-même, ce que développe la contestation d’un Cas 10 après un freinage sans raison.
Les chocs en chaîne
Lorsque trois véhicules ou plus sont impliqués, le Cas 10 peut s’appliquer plusieurs fois, entre chaque paire de véhicules qui se suivent. Le premier véhicule est heurté par le deuxième, qui a lui-même été poussé ou a percuté le premier ; la difficulté est de déterminer si le deuxième a heurté le premier de son propre fait ou après avoir été projeté par le troisième. L’issue dépend de la reconstitution de la séquence et ne se lit pas toujours sur le seul constat. Les principes de cette répartition sont abordés dans la répartition des recours en cas de collision en chaîne.
Le changement de file juste avant le choc
Si le véhicule heurté s’est rabattu devant l’autre quelques instants avant l’impact, les véhicules n’étaient pas dans le prolongement l’un de l’autre au sens du Cas 10. Ce n’est plus la situation du véhicule qui suit, mais celle d’un véhicule qui change de file. Le barème prévoit alors d’autres cas, du type de ceux qui concernent les véhicules circulant dans le même sens sur des files différentes. Le rôle du clignotant et de la position des véhicules dans cette hypothèse est examiné dans le Cas 15 et le changement de file.
Ce que le barème ne dit pas : opposabilité et droit commun
Un point est souvent mal compris. La convention IRSA est un accord entre sociétés d’assurance. Elle n’est pas une loi et elle n’est pas imposée à l’assuré. La page d’Index Assurance sur la convention indique qu’elle n’est en aucun cas opposable à l’assuré, qu’elle ne sert qu’à faciliter le traitement des sinistres entre assureurs et que, devant un tribunal, ce sont le droit commun et la jurisprudence qui s’appliquent. Le barème lui-même le dit : il ne prend en compte que certains éléments objectifs et ne peut pas rendre compte de toutes les circonstances d’un accident.
Concrètement, cela signifie que le Cas 10 fixe la répartition du recours entre assureurs, mais qu’un assuré qui estime que la situation était différente conserve la possibilité de contester, d’apporter des preuves et, le cas échéant, de saisir le juge. Photographies, témoignages et récit précis de la manœuvre sont les preuves utiles. Pour comprendre l’articulation entre ce mécanisme conventionnel et les règles générales de responsabilité, on peut lire la comparaison entre la convention et le droit commun.
Questions fréquentes
Le Cas 10 attribue-t-il toujours 100 % de la responsabilité au véhicule arrière ?
Dans le barème IRSA, oui : lorsque le Cas 10 est retenu, la responsabilité conventionnelle est attribuée en totalité au véhicule qui se trouve à l’arrière. Mais le Cas 10 n’est retenu que si les conditions de fait sont réunies, notamment des véhicules dans le prolongement l’un de l’autre, sur la même file, sans changement de file. Et cette répartition ne vaut qu’entre assureurs : elle n’est pas opposable à l’assuré.
Que faire si le conducteur de devant a freiné brusquement sans raison ?
Le barème ne tient pas compte du caractère brusque du freinage, et le Code de la route impose au conducteur suiveur de garder une distance lui permettant de réagir. Il reste possible de contester, en apportant des éléments objectifs (témoignages, images, description précise des faits) et en formulant des observations sur le constat. L’issue dépend des preuves disponibles et de l’appréciation des assureurs ou, en cas de litige, du juge.
Un choc à l’arrière suffit-il pour appliquer le Cas 10 ?
Non. D’après les informations d’Index Assurance, un choc à l’arrière du premier véhicule ne suffit pas à lui seul à établir le cas. Il faut que les deux véhicules aient circulé l’un derrière l’autre, dans le même sens et sur la même file, sans manœuvre de changement de file ou de dépassement.
Mon assureur applique le Cas 10 : puis-je refuser cette qualification ?
Vous pouvez la contester. La convention IRSA n’est pas opposable à l’assuré, et le droit commun s’applique en cas de litige. La démarche consiste à écrire à votre assureur en exposant les faits, en joignant les éléments de preuve et en demandant le réexamen du dossier. Les modalités et les délais dépendent de votre contrat et de la situation ; la contestation des torts attribués est détaillée dans la marche à suivre pour contester les torts.
Conclusion
Le Cas 10 est l’un des schémas les plus simples du barème IRSA, mais aussi l’un des plus discutés, car la frontière avec les autres cas tient à des détails : position des véhicules, point de choc, changement de file. Il s’appuie sur la distance de sécurité de l’article R412-12 du Code de la route et donne aux assureurs une clé de recours prévisible. Il ne remplace pas l’analyse des faits : le constat, les preuves et la manœuvre réelle restent déterminants, et l’assuré n’est pas lié par la répartition appliquée entre assureurs.