Le Cas 20 : Tout savoir sur le refus de priorité à droite
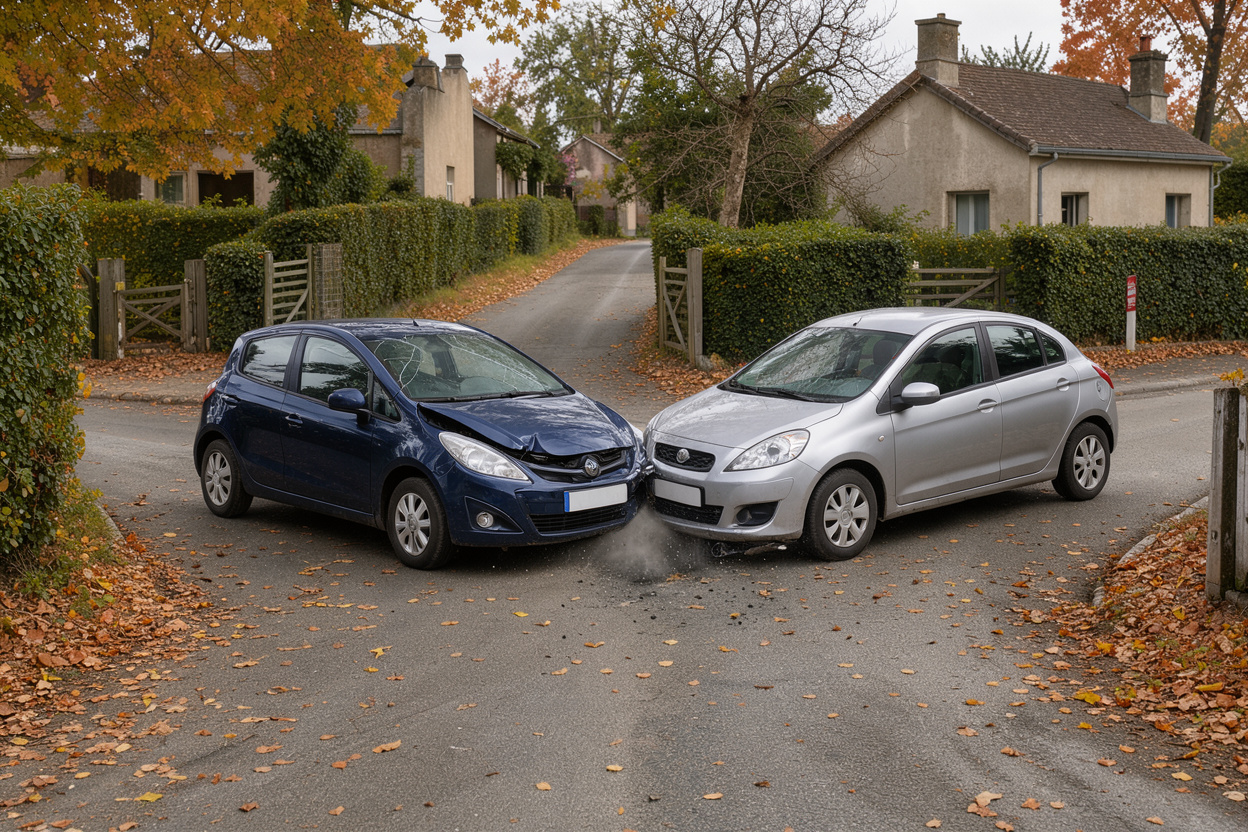
Quand un conducteur n’accorde pas la priorité à celui qui arrive par sa droite à une intersection ordinaire, la convention IRSA le traite comme le responsable de la collision : son assureur supporte en principe 100 % de la charge du recours et le conducteur prioritaire, 0 %. Cette répartition ne vaut qu’entre assureurs, elle ne repose que sur la position des véhicules et les points de choc, et elle ne lie pas l’assuré, qui peut demander l’application du droit commun.
Une précision utile sur l’intitulé : les résumés publiés du barème ne s’accordent pas sur la numérotation des cas. Le détail du barème publié par Index Assurance range la priorité à droite sous le cas 30, alors que d’autres sites évoquent des plages de numéros différentes. Ce qui compte pour l’assuré, c’est la logique du cas (quelle situation, quelle répartition) et non le chiffre inscrit dans un courrier. Demandez toujours à votre assureur le libellé exact de la situation retenue.
À retenir
– Sur une intersection sans signalisation, celui qui vient de gauche doit céder le passage (article R415-5 du code de la route).
– Dans le barème IRSA, le refus de priorité conduit à un partage sans nuance : 100/0, 50/50 ou 0/100, jamais de pourcentage intermédiaire.
– Le barème ignore la vitesse, l’éclairage ou l’alcool : il ne regarde que les positions et les chocs.
– La convention n’est pas opposable à l’assuré, qui garde le droit de discuter les torts et de se référer au droit commun.
– Les éléments du dossier (croquis, photos, témoins, signalisation) pèsent davantage que le nom du cas.
Que dit la règle de la priorité à droite ?
La règle figure à l’article R415-5 du code de la route. D’après le texte publié sur Légifrance, lorsque deux conducteurs abordent une intersection par des routes différentes, celui qui vient par la gauche est tenu de céder le passage à l’autre, sauf dispositions différentes prévues dans la partie du code consacrée aux intersections. Le texte est en vigueur dans cette rédaction depuis le 1er juin 2001. La même page indique que le non-respect de cette règle est puni d’une amende de quatrième classe, d’une possible suspension du permis pouvant aller jusqu’à trois ans et d’un retrait automatique de quatre points.
La priorité à droite est une règle par défaut : elle s’applique quand rien d’autre ne régit le carrefour. Un panneau « Stop », un « Cédez le passage », un feu tricolore ou un rond-point avec priorité à l’anneau modifient la donne, et l’analyse change alors de cas. Être prioritaire ne dispense pas d’être prudent, comme on le verra avec la loi Badinter.
Comment le barème IRSA traite-t-il ce refus de priorité, et avec quelles conséquences ?
La convention IRSA, pour indemnisation directe de l’assuré et recours entre sociétés d’assurance automobile, sert à régler rapidement les dommages matériels d’un accident impliquant au moins deux véhicules terrestres à moteur assurés auprès de sociétés adhérentes. Selon la page de présentation d’Index Assurance, mise à jour en janvier 2026, elle s’applique en France et à Monaco et repose sur un barème de 13 mises en situation, fondées sur la position des véhicules et les points d’impact.
Pour la priorité à droite, le barème détaillé par Index Assurance décrit le cas 30 comme celui où le véhicule prioritaire de droite circule dans son couloir de marche : la responsabilité est alors de 0 % pour lui et de 100 % pour l’autre conducteur. Le cas 31 vise le prioritaire qui empiète sur l’axe médian d’une route à double sens : le partage est alors de 50/50. Un autre site consulté, aidebtsassurance.com, précise que la convention n’emploie que trois répartitions, 100/0, 50/50 et 0/100, sans pourcentages graduels.
Le mot « cas » désigne une fiche type, pas un article de loi : ce qui vous concerne est la description de la situation retenue par l’assureur.
Le partage 100/0 se lit ainsi : dans le recours entre sociétés, l’assureur du conducteur qui n’a pas cédé le passage rembourse à l’assureur du prioritaire ce que celui-ci a payé à son assuré, dans le cadre de l’indemnisation directe. Le prioritaire est indemnisé par son propre assureur, qui se retourne ensuite contre l’autre.
Le mode de recours dépend du montant. D’après Index Assurance, pour des dommages évalués à moins de 6 500 euros, le recours est forfaitaire et peut atteindre 2 030 euros pour 2026 ; au-delà de 6 500 euros, il est réel et correspond au coût effectif des dommages. Aidebtsassurance.com indique de son côté que le forfait de 2 030 euros est inchangé par rapport à 2025. Ce forfait est un mécanisme de compensation entre sociétés : il ne plafonne pas votre indemnisation de réparation, il fixe seulement ce que les assureurs se réclament entre eux.
Pour l’assuré, l’effet concret porte moins sur la somme que sur la classification : un tort total ou partiel se traduit par une majoration du coefficient de réduction-majoration. Selon aidebtsassurance.com, la majoration est de 12,5 % pour une responsabilité partielle et de 25 % pour une responsabilité totale. C’est souvent ce coût dans la durée qui motive la contestation. Notre article sur l’impact de la convention IRSA sur votre bonus-malus (CRM) détaille ce point.
Ce que le barème ne prend pas en compte
Le barème fonctionne comme une grille, ce qui a un avantage (la rapidité) et une limite : il ne voit ni la vitesse, ni l’éclairage, ni l’alcool. Index Assurance le rappelle en écrivant que la convention ignore d’autres facteurs qui ont pu causer l’accident, comme une vitesse excessive, un mauvais éclairage ou l’état du conducteur.
Voici ce qui reste hors de la grille, mais peut peser dans un litige :
- la visibilité réelle à l’intersection (haie, véhicule en stationnement, virage) ;
- la vitesse du conducteur prioritaire, si elle est établie par un témoin, un expert ou une caméra ;
- l’existence d’un panneau ou d’un marquage peu lisible.
Ces éléments ne changent pas le cas retenu entre assureurs, mais ils peuvent nourrir une discussion avec l’assureur, une médiation ou un juge. Le même raisonnement vaut pour les situations voisines : la priorité à gauche et « Stop » grillé suit une logique proche mais avec une signalisation qui change l’ordre des passages.
La convention IRSA est-elle opposable au conducteur ?
Non. Tous les documents consultés convergent : la convention est un accord entre assureurs, l’assuré ne l’a pas signée, et il peut en refuser l’application. Victime-info.fr écrit que le barème n’a aucune force obligatoire pour l’assuré et qu’il peut le contester, notamment avec un rapport de police, des témoignages ou des photos qui contredisent la répartition retenue. Index Assurance ajoute que les tribunaux appliquent le droit commun et la jurisprudence, et non le barème.
Il existe cependant une nuance pratique. Le même site avertit que refuser l’application de la convention complique les démarches, puisque la rapidité de l’indemnisation directe repose précisément sur elle. La décision de refuser doit donc se prendre en connaissance de cause, en pesant le gain espéré (éviter un tort ou un malus) et le délai supplémentaire. Le sujet est traité en détail dans notre comparaison du droit commun et de la convention.
Selon les contrats, la protection juridique ou l’assistance à la contestation varient : relisez les conditions générales avant de vous lancer.
Prioritaire mais fautif : ce que change la loi Badinter
Pour les dommages corporels, la convention IRSA ne s’applique pas : ils relèvent de la loi du 5 juillet 1985. Son article 4 prévoit, selon la citation reprise par Village de la justice, que la faute commise par le conducteur d’un véhicule terrestre à moteur a pour effet de limiter ou d’exclure l’indemnisation des dommages qu’il a subis.
L’analyse publiée par Lionel Sarfati sur ce site rappelle trois exigences pour le juge : établir la faute avec certitude, montrer qu’elle a contribué au dommage, puis en apprécier la gravité indépendamment du comportement de l’autre conducteur. Elle souligne aussi qu’il n’existe pas de barème légal de réduction : le taux de 50 % souvent rencontré n’est pas une règle. Cette analyse cite une décision de février 2026 de la Cour de cassation qui a censuré une réduction de moitié parce que la faute n’avait pas été caractérisée autrement que par référence à la survenance de l’accident.
Pour le refus de priorité, cela signifie qu’un conducteur qui a pourtant la priorité peut voir sa propre indemnisation corporelle réduite s’il a commis une faute distincte (par exemple une vitesse excessive prouvée), mais que cette réduction doit être justifiée par le juge et non déduite automatiquement du barème. Le fait d’être en tort au regard de la priorité ne prive pas, à lui seul, le conducteur de tout droit ; à l’inverse, le prioritaire n’est pas immunisé.
Comment réagir si votre assureur retient un refus de priorité contre vous ?
Voici une méthode raisonnable, sans promesse de résultat, car l’issue dépend des faits :
- Demander la situation retenue. Réclamez à l’assureur le libellé du cas appliqué et les pièces sur lesquelles il s’appuie : constat, croquis, points de choc.
- Rassembler les preuves. Photos des lieux et de la signalisation, position finale des véhicules, coordonnées de témoins, éventuel procès-verbal. Sur ce dernier point, voyez notre guide pour contester les torts attribués par mon assureur.
- Écrire. Une contestation motivée, envoyée en recommandé, laisse une trace et fixe la date de votre réclamation.
- Saisir le service réclamations puis le médiateur si la réponse ne vous satisfait pas, avant toute action en justice.
Les cases cochées et le croquis du constat servent à choisir le cas. Si le carrefour comporte une signalisation particulière (panneau, marquage, rond-point), mentionnez-la dans la rubrique d’observations, car elle change la lecture du cas, comme on le voit pour le cas de la priorité à droite avec signalisation « Cédez le passage » et pour les carrefours à sens giratoire.
FAQ
Qui est responsable quand un conducteur ne cède pas la priorité à droite ?
Au regard du code de la route, c’est celui qui vient de la gauche qui doit céder le passage (article R415-5). Dans la convention IRSA, le barème attribue en principe le tort à ce conducteur, sauf situation particulière comme l’empiètement du prioritaire sur l’axe médian, qui conduit à un partage 50/50 selon le détail publié par Index Assurance.
Le barème IRSA peut-il me faire perdre mon bonus alors que j’étais prioritaire ?
Si les faits sont bien qualifiés, le prioritaire est en principe à 0 %. Une erreur de qualification, par exemple sur un constat mal rempli, peut en revanche attribuer un tort partiel ou total. Dans ce cas, la majoration de la prime dépend du taux retenu, et vous pouvez contester la répartition par écrit auprès de votre assureur.
La vitesse excessive du prioritaire change-t-elle la répartition ?
Pas entre assureurs, puisque le barème ne la retient pas. Devant un juge ou dans une discussion avec l’assureur, elle peut compter si elle est prouvée. Pour les dommages corporels, elle peut conduire à limiter l’indemnisation du conducteur fautif, à condition que le juge en apprécie la gravité.
Faut-il refuser la convention IRSA ?
Ce n’est pas une obligation, et cela ralentit parfois le règlement. C’est une faculté à utiliser quand la répartition proposée contredit nettement les circonstances de l’accident et que vous disposez d’éléments probants. Le contrat d’assurance précise, selon les cas, l’aide dont vous disposez pour ce type de démarche.
Conclusion
Le refus de priorité à droite est l’un des cas les plus courants du barème : il conduit à un tort intégral pour celui qui n’a pas cédé le passage, dans le seul cadre des recours entre assureurs. Ce cadre est pratique, mais il reste une convention : il ne connaît ni la vitesse ni la visibilité, il n’engage pas l’assuré et il ne remplace pas l’analyse du juge.
Documentez la scène dès le départ et conservez une trace écrite de tout désaccord : la numérotation du cas compte moins que ce que le dossier prouve.