Passer au contenu principal

Convention IRSA

Le décodeur des constats amiables

Convention IRSA : comprendre comment les assureurs tranchent votre responsabilité

Après un accrochage, votre assureur vous indemnise puis se retourne contre celui de l’autre conducteur. La part de chacun se lit dans un barème de cas types, appliqué aux croix et au croquis de votre constat. Nous le décodons, situation par situation.

Convention entre assureurs, non opposable à l'assuré

Le barème en bref

Convention IRSA, décryptage

Ce que le barème de recours décide vraiment

Après un accrochage, la convention IRSA sert aux assureurs à se répartir la charge de l’accident. Voici ce qu’il faut comprendre avant d’accepter une responsabilité.

  1. Le constat amiable

    Signé par les deux conducteurs, il vous engage : son recto prévaut sur ce que chacun ajoute au verso, et sert de base à la lecture du cas.

  2. Le numéro de cas

    Le barème classe l’accident selon les circonstances décrites au constat et attribue une répartition entre les véhicules impliqués.

  3. Une convention entre assureurs

    La répartition IRSA engage les assureurs entre eux ; elle n’est pas opposable à l’assuré, qui peut la contester par écrit.

  4. Contester une décision

    Réunir photos, témoins ou éléments complémentaires, écrire à son assureur puis, si besoin, saisir la médiation de l’assurance.

Préparer une contestation →

Dernières publications

Nos derniers articles sur la convention IRSA

Des articles récents pour faire le point : accidents auto, responsabilités et recours.

Étape 1 · Identifier votre cas

Quel cas IRSA correspond à votre accident ?

Choisissez le lieu de l’accrochage, puis la phrase qui décrit le mieux ce qui s’est passé. Le simulateur affiche le numéro du cas du barème, la part de responsabilité de chacun et son effet habituel sur le bonus-malus.

1. Où s'est produit l'accrochage ?

Cas décrits d'après le barème de la convention IRSA reproduit par Index Assurance (version publiée le 24/05/2022), la présentation de la convention par France Assureurs et la fiche bonus-malus de service-public.gouv.fr. Le barème est une convention entre assureurs : il n'est pas opposable à l'assuré.

Estimation indicative d’après le barème publié : l’assureur classe le dossier à partir du constat et des preuves, et votre contrat fait foi.

Étape 2 · Lire le barème

Les cas du barème IRSA en un tableau

Les principaux cas publiés, avec la répartition entre le véhicule X (qui subit) et le véhicule Y (en faute). La lecture part toujours du constat.

CasSituationRépartition X / Y
10Même file : X est heurté à l’arrière par Y0 % / 100 %
13Deux files, même sens : aucun ne change de file, ou les deux en changent50 % / 50 %
15Deux files, même sens : Y change de file0 % / 100 %
17Y change de file et vire à gauche vers une voie latérale ; X, qui le dépasse, est présumé empiéter sur l’axe médian50 % / 50 %
20Sens inverse : Y empiète ou franchit l’axe médian0 % / 100 %
21Sens inverse : empiètement des deux, ou position indéterminable50 % / 50 %
30Carrefour : X, prioritaire de droite, circule dans son couloir0 % / 100 %
31Carrefour : X, prioritaire de droite, empiète sur l’axe médian (sans ligne continue)50 % / 50 %
40X en stationnement ou à l’arrêt régulier0 % / 100 %
43X en stationnement ou à l’arrêt irrégulier (double file)50 % / 50 %
50Interdictions absolues de Y : feu rouge, sens interdit, ligne continue, injonction des forces de l’ordre0 % / 100 %
51Interdictions relatives de Y : stop, cédez le passage, marche arrière, demi-tour, sortie de stationnement, portière, chute d’objet0 % / 100 %
56Couleur des feux ou type d’accident indéterminé, cumul d’interdictions de même nature50 % / 50 %

Source : barème de la convention IRSA reproduit par Index Assurance (version du 24/05/2022). Convention entre assureurs, non opposable à l’assuré ; seule la version appliquée par votre assureur fait foi.

Étape 3 · Comprendre, contester ou approfondir

Comprendre mon accident, contester une décision ou lire le guide technique

Assurés

Comprendre mon accident

Les cas pratiques du quotidien : accrochage sur un parking, changement de file, choc arrière, sortie de stationnement, priorité à droite. Pour chacun, le cas retenu et ce qui peut le faire changer.

Litige

Contester une décision

Comment s’opposer au barème IRSA : relire le constat, réunir photos, témoins et dashcam, écrire à son assureur, saisir la Médiation de l’assurance, demander l’application du droit commun.

Experts

Le guide technique

Pour les experts et gestionnaires de sinistres : assureur gestionnaire, subrogation, forfait de recours, indemnisation directe, rôle de France Assureurs, différences avec l’IRCA et la PAAL.

Notre promesse

Ne vous laissez pas imposer des torts injustifiés : apprenez à décoder le barème de recours

Le barème IRSA n’a pas été écrit pour vous : c’est l’outil que les assureurs adhérents à la convention utilisent pour se répartir la charge d’un accident matériel, vite et sans discussion au cas par cas. Il raisonne sur des situations types (même file, deux files, sens inverse, carrefour, stationnement) et ne voit ni la vitesse, ni la visibilité, ni la manœuvre brusque de l’autre conducteur.

Une croix mal placée sur le constat suffit à faire basculer un dossier d’un cas à l’autre, donc de 0 % à 50 % ou à 100 %. Savoir lire le barème, c’est pouvoir vérifier le cas retenu, repérer l’erreur de classement et demander son réexamen, pièces à l’appui.

Ce qui vous engage, ce qui ne vous engage pas

Le constat signé par les deux conducteurs vous engage : son recto prévaut sur ce que chacun ajoute au verso. Le barème, lui, n’est pas opposable à l’assuré : vous pouvez demander que votre sinistre soit apprécié selon le droit commun.

Un cas vous semble mal choisi ? Le barème ne vous lie pas

La répartition IRSA engage les assureurs entre eux. Demandez à votre assureur le numéro du cas retenu et son motif, puis contestez par écrit avec des éléments nouveaux. Faute d’accord, la Médiation de l’assurance peut être saisie gratuitement, avant toute action en justice.

Les quatre rubriques

Cas du barème, contestation, mécanismes, cas spéciaux : tout le site par thème

Chaque rubrique regroupe les articles d’une même question, du cas pratique à la jurisprudence.

Les cas du barème IRSA décortiqués un par un : choc arrière, changement de file, priorité à droite, rond-point, ouverture de portière, sortie de stationnement. Pour chaque situation de circulation, la répartition des torts que retiennent les assureurs.

Pour l’assuré qui conteste ses torts après un accident : rectifier un constat mal rempli, faire valoir une dashcam, un PV ou un témoin, écrire une lettre de contestation, saisir le médiateur, mesurer l’effet sur la franchise et le bonus-malus.

Le vocabulaire et les rouages de la convention IRSA entre assureurs : assureur gestionnaire, subrogation, forfait de recours, indemnisation directe de l’assuré, rôle de la FFA, différences avec l’IRCA et la PAAL. De quoi comprendre ce qui se joue entre compagnies.

Les accidents qui sortent du cadre ordinaire : cycliste et loi Badinter, animal sauvage, véhicule de location ou diplomatique, carambolage, conducteur sans permis, fraude au constat. Avec les décisions de justice qui écartent ou corrigent le barème.

Assurance auto et accrochage

Comparatif des assurances auto : notre top 3 pour l'après-accrochage

Les trois assureurs qui ressortent de cette lecture, avec ce qui les distingue et ce qu’ils laissent de côté.

1er

MAAF

Des dommages tous accidents définis sans exiger l’identification d’un tiers, et une procédure de contestation de responsabilité énoncée.

2e

Macif

Une option de protection du coefficient clairement décrite, avec ses conditions de mise en œuvre.

3e

AXA

Une protection juridique renforçable, utile pour contester une répartition de responsabilité.

L’édito

Convention IRSA : le barème n’est qu’un étage de votre dossier

Photo de Lucie Baron

Un édito deLucie BaronRubrique « Lexique & Mécanismes »

Mis à jour le 18 novembre 2026

Après un accrochage, chacun cherche son numéro de cas, comme si tout était dit une fois le cas trouvé. Ce numéro répond pourtant à une seule question : comment les assureurs se partagent la charge de l’accident.

Ce que l’accident vous coûtera à vous se décide ailleurs, à deux autres étages : votre contrat et votre coefficient bonus-malus. Les confondre est la source de la plupart des malentendus.

Derrière le barème, une règle de loi

Le barème n’a pas inventé l’idée qu’une faute se paie. La loi du 5 juillet 1985, dite loi Badinter, pose que la faute commise par le conducteur « a pour effet de limiter ou d’exclure l’indemnisation des dommages qu’il a subis » (article 4).

La convention IRSA traduit cette règle en une grille forfaitaire, pour éviter de rediscuter chaque dossier. Selon France Assureurs, elle joue dès lors qu’un accident met en cause au moins deux véhicules assurés. Le barème est donc un raccourci, pas une règle autonome : il simplifie, et toute simplification laisse des cas mal servis.

Premier piège : lire le pourcentage comme un montant

Un « 0 % » ou un « 50 % » ne dit rien, à lui seul, de ce que vous percevrez. Votre indemnisation dépend d’abord des garanties que vous avez souscrites. France Assureurs le formule nettement : si le conducteur a commis une faute, l’indemnisation de son assureur pourra être diminuée voire exclue, à moins d’avoir souscrit une garantie dommages tous accidents.

Le barème répond à la question « quel assureur paie ? ». Votre contrat répond à « qu’est-ce qui m’est dû ? », et la clause bonus-malus à « combien cela me coûtera l’an prochain ? ». Trois questions, trois textes.

Deuxième piège : oublier le coefficient

La part de responsabilité retenue vous suit bien après les réparations. La clause type du Code des assurances (annexe à l’article A121-1) fixe la majoration à 25 % par sinistre. Elle est toutefois réduite de moitié lorsque la responsabilité du conducteur n’est que partiellement engagée. Et aucune majoration ne s’applique lorsque la victime ou un tiers porte l’entière responsabilité de l’accident.

Concrètement, le passage d’un cas à 100 % à un cas à 50 % n’est pas un détail de gestion entre compagnies : c’est une majoration divisée par deux sur votre propre contrat. D’où l’intérêt de vérifier le cas retenu, et de ne pas laisser filer le temps : France Assureurs rappelle que le sinistre doit être déclaré dans les cinq jours ouvrés à compter de la date de l’accident.

Notre méthode : remonter les trois étages

Ce site n’est ni assureur ni courtier et ne perçoit aucune commission. Son parti pris : vous donner les moyens de relire votre dossier étage par étage, plutôt que de vous arrêter au seul numéro de cas. Face à une décision, posez trois questions distinctes :

  • Le cas retenu correspond-il vraiment aux circonstances cochées et au croquis du constat ?
  • Quelles garanties de mon contrat s’appliquent à cette part de responsabilité, et avec quelle franchise ?
  • Quel effet la responsabilité retenue aura-t-elle sur mon coefficient à la prochaine échéance ?

Pour comprendre les rouages entre compagnies, la rubrique Lexique & Mécanismes détaille recours, assureur gestionnaire et indemnisation directe. Notre guide de l’assurance auto et de la convention IRSA déroule la démarche complète, du choix des garanties à la contestation, et le comparatif applique cette grille de lecture aux conditions générales de plusieurs contrats.

Aucune de ces pages ne peut garantir l’issue d’un dossier : seuls votre contrat et les textes font foi. Elles vous aident en revanche à savoir, avant de signer ou de contester, lequel des trois étages est vraiment en jeu.

Constat, barème, recours

Questions fréquentes sur la convention IRSA

Des réponses courtes sur l’indemnisation, le barème et la contestation. La page des questions fréquentes va plus loin.

Qui m’indemnise après un accrochage ?

Votre propre assureur, selon votre contrat. C’est le principe de l’indemnisation directe : vous n’attendez ni l’accord, ni le règlement de l’assureur adverse.

Comment ma responsabilité est-elle déterminée ?

Par application d’une grille de cas types aux circonstances décrites dans le constat. Elle aboutit à une responsabilité nulle, partagée par moitié, ou pleine.

Puis-je contester la responsabilité retenue ?

Oui. La répartition conventionnelle lie les assureurs entre eux, pas vous. Vous pouvez saisir le service réclamations, puis le médiateur, en apportant des éléments — photographies, témoignages — que le constat ne contenait pas.

Un choc sans tiers identifié est-il couvert ?

Pas par la convention, qui suppose deux véhicules assurés et identifiés. Il relève de votre garantie dommages tous accidents, donc d’une formule complète.

Ce site est-il lié à un assureur ?

Non. Il n’est ni assureur, ni courtier, ne perçoit aucune commission et ne demande aucune pièce de sinistre ; le formulaire de contact ne sert qu’à poser une question.

Qui écrit ce site

Nos experts

Les auteurs qui rédigent et mettent à jour les guides et les articles du site.

  • Photo de Noémie Gilbert

    Noémie Gilbert

    4 articles publiés

    Noémie Gilbert tient la rubrique « Les Cas du Barème » de Convention IRSA. Elle y traite les cas du barème de la convention IRSA et la façon dont ils répartissent les responsabilités. Ses articles s’appuient sur le texte de la convention IRSA et le…

    Voir la page de Noémie Gilbert →

  • Photo de Rémi Bouvier

    Rémi Bouvier

    4 articles publiés

    Sur Convention IRSA, Rémi Bouvier est responsable de la rubrique « Procédures & Contestation ». Il explique les procédures entre assureurs et les moyens de contester une responsabilité retenue, en citant la convention IRSA, le Code des assurances et la médiation de l’assurance pour chaque…

    Voir la page de Rémi Bouvier →

  • Photo de Cédric Legrand

    Cédric Legrand

    4 articles publiés

    Au sein de la rédaction de Convention IRSA, Cédric Legrand couvre la rubrique « Cas Spéciaux & Jurisprudence ». Il décrypte les cas particuliers et la jurisprudence qui éclairent l’application du barème. Ses références : les décisions publiées sur Légifrance et la loi Badinter.

    Voir la page de Cédric Legrand →

  • Photo de Lucie Baron

    Lucie Baron

    4 articles publiés

    Lucie Baron suit pour Convention IRSA la rubrique « Lexique & Mécanismes ». Elle y aborde le vocabulaire et les mécanismes de la convention : assureur gestionnaire, recours, forfaits. Chaque point est vérifié dans le texte de la convention et les fiches de France Assureurs.

    Voir la page de Lucie Baron →

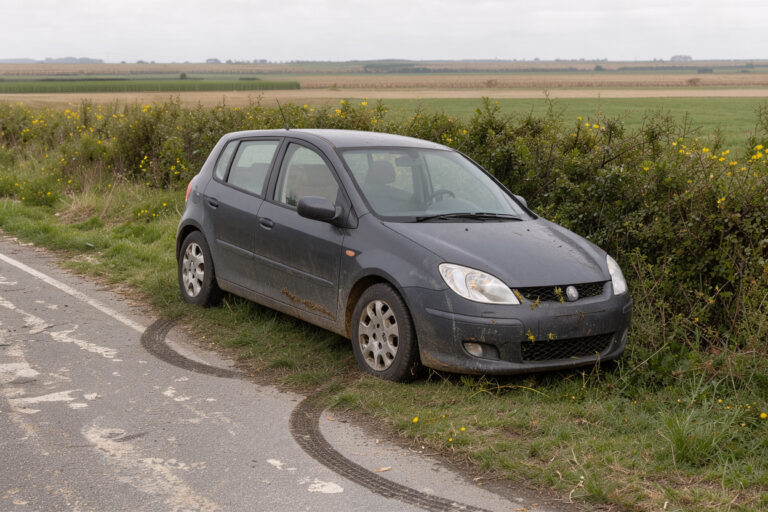
Un choc sans auteur identifié :
êtes-vous couvert ?

Hors convention, seule la garantie dommages tous accidents répond — et elle n’existe qu’en formule complète. Le comparatif vérifie sa définition chez dix assureurs.