Qu’est-ce que l’Indemnisation Directe de l’Assuré (IDA) ?
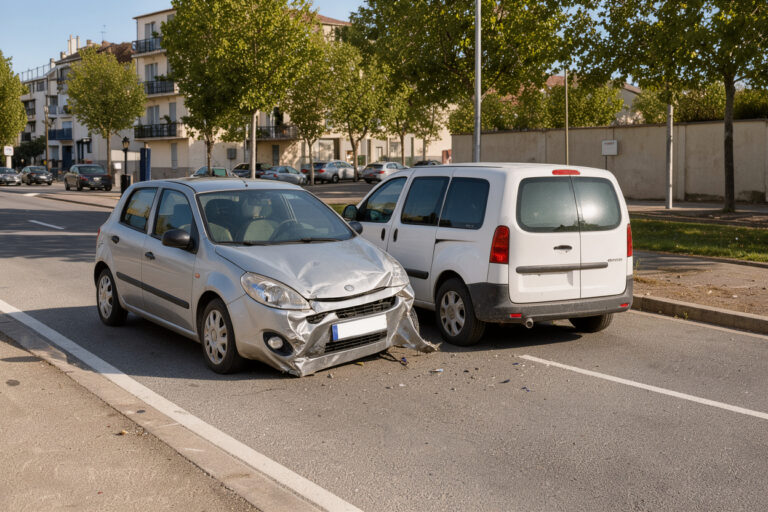
L’Indemnisation Directe de l’Assuré, ou IDA, est le mécanisme par lequel votre propre assureur automobile vous indemnise après un accident entre deux véhicules, sans attendre que l’assureur de l’autre conducteur se prononce ou paie. Une fois qu’il vous a réglé, il se retourne contre l’assureur du conducteur responsable pour récupérer les sommes avancées. Ce principe, né à la fin des années 1960, est aujourd’hui intégré à la convention IRSA (Indemnisation directe de l’assuré et de Recours entre Sociétés d’assurance automobile), qui régit les échanges entre compagnies. Pour vous, la conséquence est simple : après un accrochage matériel, vous n’avez en général qu’un seul interlocuteur, le vôtre.
À retenir
– L’IDA est un mode de règlement : votre assureur paie d’abord, puis exerce un recours contre l’assureur adverse.
– Il ne concerne que les dommages matériels d’un accident impliquant au moins deux véhicules terrestres à moteur assurés auprès de sociétés adhérentes.
– Le nom IDA a été absorbé par celui d’IRSA en 2003 ; les deux termes désignent aujourd’hui le même dispositif dans le langage courant.
– La convention lie les assureurs entre eux : elle n’est pas opposable à l’assuré, qui garde ses droits selon le droit commun.
– Les dommages corporels suivent un autre régime, celui de la loi Badinter et, entre assureurs, d’une autre convention.
Que signifie exactement « indemnisation directe » ?
Le mot « directe » désigne le circuit de paiement. Dans le schéma classique du droit de la responsabilité, la victime d’un dommage s’adresse au responsable, donc à son assureur de responsabilité civile. Cela suppose d’attendre que les deux compagnies s’accordent sur les circonstances et sur la part de responsabilité de chacun. Avec l’IDA, ce détour est supprimé pour la victime : c’est son assureur qui l’indemnise, en fonction de la responsabilité qu’il estime devoir être retenue à l’encontre de l’autre conducteur.
Ce fonctionnement est présenté par les acteurs du secteur comme un moyen de gagner du temps : l’assuré est remboursé ou voit son véhicule réparé, et le règlement financier se fait ensuite, entre professionnels, dans un cadre déjà défini. France Assureurs, la fédération professionnelle, rappelle sur son site que chaque assureur de responsabilité indemnise son propre client lorsque celui-ci y a droit : l’assureur du conducteur non responsable prend en charge la totalité des dommages, et en cas de responsabilité partagée l’indemnisation est partielle.
Ce que recouvre concrètement cette prise en charge (remboursement, réparation, prêt d’un véhicule, franchise éventuelle) dépend du contrat souscrit. L’IDA organise qui paie et à qui l’on réclame ensuite, pas l’étendue des garanties de chaque police.
D’où vient l’IDA : de 1968 à l’IRSA
Selon Index Assurance, le dispositif a été créé en 1968 sous le nom de Convention d’Indemnisation Directe des Assurés (IDA). Ses attributions ont été élargies en 1977, date à laquelle elle est devenue la CGIRSA, puis elle a pris le nom d’IRSA en 2003, afin de s’harmoniser avec la convention IRCA, consacrée à l’indemnisation et au recours en matière de dommages corporels automobiles.
Cette histoire explique une confusion fréquente. Vous rencontrerez « convention IDA », « IRSA », « convention IRSA-IDA » ou « barème IDA » dans des documents et des articles qui parlent du même ensemble. Pour simplifier : l’IDA est le principe (l’assuré est indemnisé directement par son assureur), l’IRSA est le cadre conventionnel actuel qui l’organise et fixe les règles de recours entre compagnies. Le sigle IDA figure d’ailleurs toujours dans l’intitulé complet de la convention actuelle : « Indemnisation Directe de l’assuré et de Recours entre Sociétés d’Assurance automobile ». Pour approfondir le lien entre les deux notions, voyez la procédure IDA et son lien avec l’IRSA.
Comment se déroule l’IDA, étape par étape
Le déroulement peut se résumer en quatre temps, qui restent valables quel que soit l’assureur.
1. L’accident et la déclaration. Les conducteurs remplissent un constat amiable, sur papier ou par l’application E-constat Auto, ou déclarent le sinistre à leur assureur. Selon France Assureurs, le constat doit être adressé à l’assureur dans un délai de cinq jours ouvrés, et l’application ne remplace pas le constat papier dans certains cas : véhicule étranger, dommages corporels, accident impliquant trois véhicules ou plus. Ces situations sortent d’ailleurs, pour la plupart, du champ le plus courant de l’IDA.
2. L’analyse des circonstances. À partir des informations recueillies, l’assureur détermine la part de responsabilité de chaque conducteur. Dans le cadre de l’IRSA, il s’appuie sur un barème de cas types qui traduit les circonstances de l’accident en pourcentages de responsabilité. Le constat contient généralement suffisamment d’éléments pour que l’assureur décide de l’indemnisation, précise France Assureurs.
3. L’indemnisation de l’assuré. Votre assureur vous indemnise directement, dans la limite de ce que prévoit votre contrat et de la responsabilité retenue à l’encontre de l’autre conducteur. Il n’attend pas que la compagnie adverse ait payé.
4. Le recours entre assureurs. Votre assureur se retourne ensuite contre l’assureur du conducteur reconnu responsable, en totalité ou en proportion de sa part de responsabilité. C’est la partie « recours » de l’acronyme IRSA. Pour distinguer les rôles, un lexique existe : assureur direct, assureur de recours et tiers.
Dans quels cas l’IDA s’applique-t-elle ?
Le champ d’application repose sur quelques critères cumulatifs. D’après Index Assurance, la convention s’applique aux accidents de la circulation survenus en France métropolitaine et dans les départements d’outre-mer, ainsi qu’à Monaco. L’accident doit impliquer au moins deux véhicules terrestres à moteur soumis à l’obligation d’assurance, assurés auprès de sociétés adhérentes à la convention. Enfin, les dommages doivent être matériels. Assurland précise que les dommages corporels relèvent d’une autre convention, l’IRCA.
En pratique, cela signifie que trois situations échappent au schéma standard de l’IDA :
- l’accident avec un seul véhicule, ou avec un piéton, un cycliste ou un véhicule non soumis à l’assurance obligatoire, puisqu’il n’y a pas deux véhicules assurés ;
- l’accident où le véhicule adverse est assuré auprès d’une société qui n’a pas adhéré à la convention ;
- les dommages aux personnes, qui suivent d’autres règles.
Dans ces hypothèses, le règlement se fait selon les règles habituelles de la responsabilité et du contrat, ce qui peut prendre plus de temps, en particulier lorsque l’assureur adverse doit être sollicité directement.
Forfait et recours réel : ce qui se passe entre les assureurs
Le recours entre assureurs ne se fait pas toujours au centime près. Pour éviter d’ouvrir un contentieux sur chaque petit sinistre, la convention prévoit un recours forfaitaire lorsque les dommages sont inférieurs à un seuil. Index Assurance indique que, pour les dommages inférieurs à 6 500 euros hors taxes, le recours est forfaitaire, dans la limite de 2 030 euros pour 2026, montant inchangé par rapport à 2025. Au-delà de 6 500 euros, le recours devient réel : il correspond au coût effectif des réparations.
Deux précisions utiles. D’abord, ces montants sont ceux de la convention et sont révisés ; ils concernent les échanges entre assureurs, pas la somme que vous percevez. Votre indemnisation dépend de votre contrat et des dommages réels. Ensuite, le forfait explique pourquoi un même sinistre peut coûter à l’assureur adverse une somme différente de celle qu’il a versée à son assuré : c’est le prix d’une gestion simplifiée. Cette logique de simplification est détaillée dans l’article consacré à la rapidité de remboursement permise par la convention.
Certains postes, comme la dépréciation, les frais de remorquage ou les dommages aux marchandises transportées, peuvent faire l’objet d’un abandon total ou partiel de recours, selon la même source. Là encore, cela concerne les compagnies, et c’est votre contrat qui détermine ce que vous pouvez réclamer à votre assureur.
Ce que l’IDA change pour l’assuré, et ce qu’elle ne change pas
Le bénéfice le plus visible est le gain de simplicité : un seul dossier, un seul interlocuteur, une prise en charge qui n’est pas suspendue à l’accord de l’assureur adverse. Mais l’IDA n’est pas un droit supplémentaire ni une garantie. Trois limites méritent d’être connues.
La convention n’est pas opposable à l’assuré. Index Assurance rappelle que la convention ne lie pas l’assuré, qui ne l’a pas signée : ce sont les compagnies qui sont engagées entre elles. Devant un juge, les règles applicables sont celles du droit commun, non le barème conventionnel. Assurland ajoute que l’assuré peut refuser l’application de l’IRSA et engager une procédure de droit commun. La question de la portée du barème vis-à-vis des tiers est traitée dans le principe de la non-opposabilité de la convention aux tiers.
Le pourcentage retenu par l’assureur n’est pas une décision judiciaire. Le cas retenu produit ses effets dans les relations entre assureurs et peut influer sur la gestion de votre dossier. Si vous estimez que la responsabilité qu’on vous attribue ne correspond pas aux faits, vous pouvez contester auprès de votre assureur, avec des preuves (photos, témoignages, plan des lieux, vidéo), puis saisir le médiateur de l’assurance, selon Litige.fr, qui mentionne aussi un délai de deux ans pour contester.
Les garanties dépendent du contrat. France Assureurs rappelle qu’un conducteur entièrement responsable doit disposer d’une garantie dommages tous accidents ou collision pour que ses propres dégâts matériels soient pris en charge. L’IDA ne crée pas de garantie là où le contrat n’en prévoit pas.
IDA et dommages corporels : deux régimes distincts
L’IDA est une mécanique de dommages matériels. Lorsqu’une personne est blessée, un autre texte s’applique : la loi du 5 juillet 1985 dite loi Badinter, qui organise l’indemnisation des victimes d’accidents de la circulation impliquant un véhicule terrestre à moteur (article 1). Sa logique est très différente : l’article 4 prévoit que la faute commise par le conducteur d’un véhicule terrestre à moteur a pour effet de limiter ou d’exclure l’indemnisation des dommages qu’il a subis, alors que les autres victimes bénéficient d’un régime plus protecteur.
D’où l’intérêt de ne pas confondre les deux : le pourcentage de responsabilité appliqué à vos dégâts matériels ne préjuge pas de l’indemnisation d’un dommage corporel. Cette dualité est développée dans pourquoi la convention et les dommages corporels ne font pas bon ménage.
Questions fréquentes
L’IDA et l’IRSA, est-ce la même chose ?
Dans l’usage courant, oui. L’IDA est le principe d’indemnisation directe, historiquement une convention à part entière créée en 1968 ; l’IRSA, nom adopté en 2003 selon Index Assurance, est la convention qui l’a prolongée et qui organise aussi les recours entre assureurs. Le sigle IDA subsiste dans l’intitulé complet de l’IRSA.
L’IDA me lie-t-elle si je ne suis pas d’accord avec mon assureur ?
Non. La convention est conclue entre les sociétés d’assurance ; elle n’est pas opposable à l’assuré. Vous pouvez contester la répartition des torts auprès de votre assureur, avec des éléments de preuve, puis vous tourner vers le médiateur de l’assurance ou la voie judiciaire, selon les délais applicables à votre situation.
Est-ce que je paie moins si l’assureur adverse est responsable ?
Cela dépend de votre contrat, notamment de l’existence et du montant d’une franchise sur les garanties qui jouent. Le fait que l’autre conducteur soit responsable joue sur le recours de votre assureur contre le sien, pas automatiquement sur ce que prévoit votre police. Reportez-vous à vos conditions générales et particulières.
L’IDA s’applique-t-elle quand une personne est blessée ?
Elle n’a pas vocation à régler les dommages corporels : ceux-ci relèvent de la loi Badinter et, entre assureurs, d’une convention distincte, l’IRCA. Un même accident peut ainsi donner lieu à un traitement des dégâts matériels d’un côté et à une indemnisation des blessures de l’autre.
Conclusion
L’Indemnisation Directe de l’Assuré répond à une question pratique : après un accident matériel entre deux véhicules assurés, qui vous paie, et à quelle condition ? La réponse est votre propre assureur, qui règle d’abord et se fait rembourser ensuite par l’assureur du responsable selon les règles de la convention IRSA. Ce mécanisme simplifie vos démarches et raccourcit les délais, mais il ne modifie ni vos garanties, ni vos droits à contester, ni le régime distinct des dommages corporels. Pour comprendre d’où viennent ces règles et comment elles se sont construites, lisez notre article sur l’historique de la convention IRSA.