Le cas des remorques et caravanes dans la convention IRSA
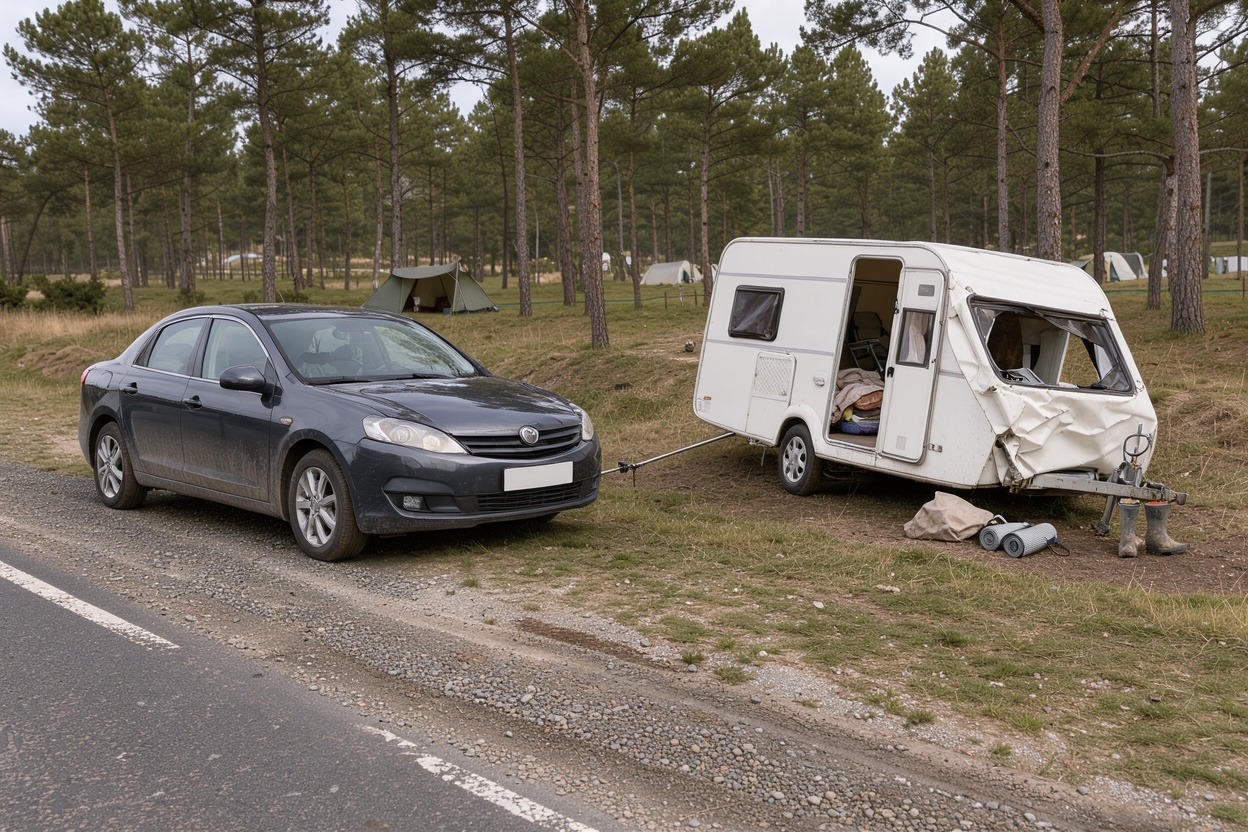
Quand un accident implique une voiture attelée à une remorque ou à une caravane, le sinistre est partagé entre l’assureur du véhicule tracteur et celui de la remorque, selon le poids de cette dernière. D’après un guide de référence sur l’assurance des caravanes, la répartition est de 100 % à l’assureur du tracteur en dessous de 750 kg, de 70 % / 30 % entre 750 et 3 500 kg, puis de 50 % / 50 % au-delà. Pour la personne lésée, en revanche, la question est plus simple : elle peut agir contre l’un ou l’autre des deux assureurs.
Cet article explique d’où viennent ces règles, ce qu’elles changent concrètement pour un conducteur ou un caravanier, et ce qui reste hors de la convention.
À retenir
– Une remorque est un véhicule au sens du Code des assurances, même lorsqu’elle n’est pas attelée : elle doit être assurée au minimum en responsabilité civile.
– Sous 750 kg de PTAC, elle est en principe couverte via le contrat du véhicule tracteur ; au-dessus, elle relève d’un contrat propre.
– Entre assureurs, le sinistre se répartit selon le poids de la remorque (100 %, 70/30 ou 50/50 d’après le guide cité).
– La convention IRSA est un accord entre assureurs : elle ne peut pas être opposée à l’assuré, qui garde ses droits de droit commun.
– La victime peut exercer l’action directe contre l’assureur du tracteur ou celui de la remorque, à son choix.
Une remorque est un véhicule à part entière pour l’assurance
Le point de départ est légal. L’article L211-1 du Code des assurances impose à toute personne dont la responsabilité civile peut être engagée du fait d’un véhicule d’être couverte par une assurance pour le faire circuler. Le texte définit le véhicule comme tout véhicule terrestre à moteur, « ainsi que toute remorque, même non attelée ». Le titre du code qui regroupe ces règles porte d’ailleurs l’intitulé « L’assurance des véhicules terrestres à moteur et de leurs remorques et semi-remorques ».
Cela a deux conséquences. D’abord, une caravane ou une remorque qui roule doit toujours avoir une couverture de responsabilité civile, qu’elle soit attelée ou non. Ensuite, une remorque laissée seule, par exemple une caravane garée sur la voie publique, reste un véhicule au regard de l’obligation d’assurance : les dommages qu’elle peut causer à des tiers doivent être couverts.
Cette qualification explique pourquoi les assureurs ont dû prévoir des règles spécifiques pour les accidents impliquant un ensemble composé d’un tracteur et d’une remorque. Deux contrats peuvent être en jeu pour un même accident, et il faut décider qui indemnise, qui gère et qui supporte la charge finale.
Qui assure la remorque : la frontière des 750 kg
Le contrat qui couvre la remorque dépend d’abord de son poids total autorisé en charge (PTAC). Selon le guide de Groupama sur l’assurance des remorques, le seuil de 750 kg est déterminant : en dessous, la remorque peut être couverte par la police du véhicule tracteur ; au-delà, elle possède sa propre carte grise et doit être assurée par un contrat indépendant. Le même guide distingue trois situations :
- jusqu’à 500 kg de PTAC, la remorque circule avec l’immatriculation du véhicule tracteur et relève de sa police ;
- de 501 à 750 kg, elle a sa propre immatriculation et l’assurance passe par une extension du contrat du tracteur ;
- au-dessus de 750 kg, un contrat distinct est obligatoire.
Le guide rappelle aussi que la garantie de responsabilité civile est exigée dans tous les cas, remorque attelée ou détachée. Les conditions exactes de l’extension pour les petites remorques dépendent du contrat : certaines polices exigent que la remorque soit déclarée, d’autres fixent des limites de poids ou de nombre. C’est un point à lire dans les conditions générales et particulières.
Pour un caravanier, ce seuil a un effet immédiat après un accident : selon le poids de sa caravane, il peut y avoir un ou deux assureurs concernés, et donc un ou deux interlocuteurs.
La répartition du sinistre entre assureurs selon le poids
C’est ici que la convention IRSA entre en scène. Le guide d’Index Assurance consacré à l’assurance d’une caravane (mis à jour le 17 mars 2024) résume la clé de répartition applicable entre les assureurs signataires : sous 750 kg, le sinistre est supporté à 100 % par l’assureur du véhicule tracteur ; entre 750 et 3 500 kg, à 70 % par l’assureur du tracteur et 30 % par celui de la remorque ; au-delà de 3 500 kg, à parts égales.
| Poids de la remorque | Assureur du tracteur | Assureur de la remorque |
|---|---|---|
| Moins de 750 kg | 100 % | 0 % |
| De 750 à 3 500 kg | 70 % | 30 % |
| Plus de 3 500 kg | 50 % | 50 % |
Deux précisions s’imposent. Cette répartition concerne la charge du sinistre entre compagnies, c’est-à-dire ce que les assureurs se répartissent entre eux. Elle n’indique pas, à elle seule, qui est responsable de l’accident : la responsabilité reste déterminée à partir des circonstances, comme pour tout autre sinistre. Par ailleurs, les sources grand public ne présentent pas toutes le sujet de la même façon : certaines détaillent cette clé, d’autres décrivent la convention comme centrée sur deux véhicules terrestres à moteur et n’évoquent pas les remorques. Le texte complet de la convention est géré par GCA, l’organisme des conventions d’assurance, et n’est pas diffusé librement. Pour les cas limites, le contrat et l’assureur gestionnaire restent les références.
Pour approfondir le rôle de l’interlocuteur qui gère le dossier, voir la notion d’assureur gestionnaire.
L’action directe : la victime choisit son interlocuteur
L’article R211-4-1 du Code des assurances prévoit que, lorsqu’un train routier est impliqué dans un accident de la circulation, la personne lésée peut exercer l’action directe au choix contre l’assureur du véhicule tracteur ou contre l’assureur de la remorque. L’assureur saisi doit alors garantir la responsabilité de l’ensemble à l’égard de la victime, dans les limites du contrat. S’il indemnise, il dispose d’un recours contre l’autre assureur ou contre le responsable final.
Le texte vise le « train routier » au sens du Code de la route. Les guides d’assurance appliquent la même logique à l’attelage d’une voiture et d’une caravane, mais la qualification juridique précise d’un ensemble donné peut dépendre des caractéristiques des véhicules.
L’intérêt de ce mécanisme est de ne pas laisser la victime dépendre d’un débat entre assureurs sur la part de chacun. Elle s’adresse à celui qui est le plus simple pour elle, en général l’assureur du véhicule tracteur, puis les compagnies règlent la charge finale entre elles. Cette logique rejoint celle du recours direct de l’assuré.
Ce que la convention IRSA fait, et ne fait pas, pour l’assuré
Pour situer le rôle de la convention, il faut rappeler son principe. D’après le guide d’Index Assurance sur l’IRSA, elle s’applique aux accidents impliquant au moins deux véhicules terrestres à moteur soumis à l’obligation d’assurance ; elle organise l’indemnisation directe de l’assuré par son propre assureur puis les recours entre compagnies, et elle ne s’applique pas aux assurés eux-mêmes. Elle porte sur les dommages matériels ; les dommages corporels relèvent d’autres mécanismes.
Concrètement, dans un accident avec caravane attelée, l’assuré non responsable est en principe indemnisé par son propre assureur, qui se retourne ensuite contre les autres compagnies selon les règles conventionnelles. Mais la convention n’est qu’un accord entre assureurs. Elle ne prive pas l’assuré de la faculté de contester l’appréciation de son assureur ni de faire valoir ses droits selon le droit commun de la responsabilité. Ce point est développé dans le principe de non-opposabilité.
Déroulé pratique après un accident avec remorque ou caravane
Quelques réflexes limitent les difficultés.
Sur place. Le constat amiable doit mentionner les deux éléments de l’ensemble : le véhicule tracteur et la remorque, avec leurs immatriculations et l’identité de leurs assureurs respectifs lorsqu’ils diffèrent. Si la remorque a sa propre carte grise, elle a sa propre plaque et souvent son propre contrat. Les photos de l’attelage, de la position de la caravane et du chargement sont utiles pour la suite.
Dans les jours qui suivent. La déclaration se fait auprès de son propre assureur dans le délai contractuel, généralement de cinq jours ouvrés d’après les recommandations de France Assureurs pour l’envoi du constat. Si la remorque est assurée séparément, il est prudent d’informer également son assureur, en gardant en tête que le contrat peut prévoir ses propres obligations.
Ensuite. L’assureur qui reçoit le dossier détermine le cas applicable, indemnise, puis organise les recours. En cas de désaccord sur la responsabilité, les démarches habituelles s’appliquent : courrier recommandé avec preuves, contre-expertise, médiation, puis action en justice si nécessaire. Le délai de prescription des actions dérivant d’un contrat d’assurance est de deux ans à compter de l’événement qui y donne naissance, sauf exceptions, d’après l’article L114-1. Pour la marche à suivre détaillée, voir comment contester les torts attribués.
Cas particuliers : remorque détachée, prêtée ou de location
Certaines situations sortent du schéma classique.
Remorque détachée. Comme la remorque est un véhicule même non attelée, un dommage causé par une remorque stationnée sur la voie publique, par exemple après un défaut de calage ou de frein de stationnement, engage son assurance de responsabilité civile. L’absence d’attelage ne supprime pas l’obligation d’assurance.
Remorque prêtée ou empruntée. Lorsqu’on tracte la remorque d’un tiers, la question est de savoir quel contrat couvre l’ensemble, ce qui dépend des polices. Un contrat de véhicule tracteur peut couvrir ou non une remorque appartenant à autrui, selon ses termes : il faut lire les clauses d’extension et d’exclusion.
Remorque de location. Elle est en général assurée par le loueur, avec des garanties et des franchises fixées par le contrat de location. Pour les véhicules loués, voir accident avec un véhicule de location.
Remorquage. Le remorquage d’une voiture en panne avec une barre est une situation différente, traitée dans le remorquage bénévole.
Dans tous ces cas, le point commun est le même : c’est le contrat, et non l’apparence de l’attelage, qui détermine la couverture.
FAQ
Faut-il assurer séparément une caravane ?
Cela dépend de son poids. D’après Groupama, en dessous de 750 kg de PTAC la remorque peut être couverte par le contrat du véhicule tracteur, alors qu’au-dessus elle doit avoir un contrat indépendant. Dans tous les cas, la responsabilité civile est obligatoire, que la caravane soit attelée ou non.
Qui me rembourse si ma caravane est endommagée par un tiers ?
Votre propre assureur, si votre contrat couvre les dommages à la caravane, selon les garanties souscrites. La responsabilité civile ne couvre que les dommages causés aux autres. Si la caravane n’est assurée qu’en responsabilité civile, ses propres dégâts ne sont pas indemnisés par ce contrat, et un recours contre le responsable reste possible selon le droit commun.
La victime doit-elle choisir entre l’assureur du tracteur et celui de la remorque ?
Oui, elle choisit : l’article R211-4-1 lui ouvre une action directe au choix contre l’un ou l’autre. La répartition finale se règle ensuite entre assureurs.
L’IRSA s’impose-t-elle à moi si mon assureur applique la répartition 70/30 ?
Non. La répartition concerne les relations entre compagnies. Elle ne modifie ni votre droit à contester la responsabilité retenue, ni vos recours de droit commun.
Conclusion
Le cas des remorques et caravanes illustre bien la place de la convention IRSA : un outil de règlement entre assureurs, qui répartit la charge d’un sinistre selon le poids de la remorque, sans modifier les droits de la victime ni ceux de l’assuré. Le Code des assurances fait de la remorque un véhicule à assurer, même non attelée. Le seuil de 750 kg détermine qui assure ; la répartition entre 100 %, 70/30 et 50/50 détermine qui supporte ; l’action directe garantit à la victime un interlocuteur. Avant un départ avec une caravane, il est utile de vérifier dans son contrat quelle remorque est couverte, avec quel poids maximal et quelles garanties.